
- Gewinnen sie Zeit,
bekommen sie mehr Angebote mit nur einer Anfragen und vergleichen sie diese! - Genießen Sie von den Sonderangebote nur für unsere Nutzer
- Ein 100% freier Service und unverbindlich mit zuverlässigen Lieferanten
So gelingt kontaktloses Bezahlen im Betrieb
-
 Anleitung
-
 Lesezeit: 4 min
-
 Merchant services
Kontaktloses Bezahlen ist in Deutschland längst kein Komfortmerkmal mehr – es ist der neue Standard. Laut Postbank Digitalstudie 2026 zahlen bereits 87 % der deutschen Verbraucher kontaktlos mit der Karte, und 47 % nutzen Smartphone oder Wearables für Mobile Payments. Im stationären Einzelhandel entfällt laut EHI Retail Institute (2026) bereits jede fünfte unbare Zahlung auf mobile Geräte – Tendenz steigend. Für Unternehmen ergibt sich daraus klarer Handlungsbedarf: Wer kontaktlose Zahlungssysteme nicht anbietet, verliert Kunden, Effizienz und Wettbewerbsfähigkeit.
Einführung in kontaktloses Bezahlen und NFC-Technologie
Was bedeutet kontaktloses Bezahlen und wie funktioniert es?
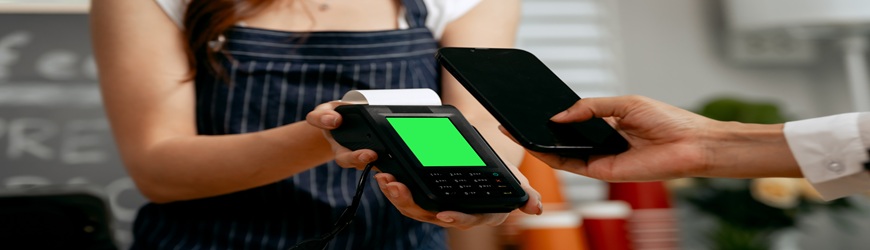
Kontaktloses Bezahlen ermöglicht es, Transaktionen durch einfache Annäherung eines Zahlungsmittels – Karte, Smartphone oder Wearable – an ein Empfangsgerät abzuschließen, ohne physischen Kontakt. Die zugrundeliegende Technologie ist NFC (Near Field Communication), ein Funkstandard zur drahtlosen Datenübertragung über kurze Distanzen von bis zu 4 Zentimetern.
Im Unternehmenskontext bedeutet das: schnellere Kassenvorgänge, weniger Bargeldhandling, automatisierte Belegerfassung und eine nahtlose Integration in bestehende ERP- und Buchhaltungssysteme. Ob Außendienstmitarbeiter, Fahrer, Einkaufsabteilung oder Kundenservice – kontaktlose Zahlungssysteme vereinfachen Abläufe in nahezu jeder Unternehmensfunktion.
Kurze Historie der NFC-Technologie und ihre Entwicklung
Die NFC-Technologie wurde im Jahr 2002 von Sony und Philips auf Basis der bereits etablierten RFID-Technologie entwickelt. 2004 wurde das NFC-Forum gegründet – unter anderem von Google, Apple und Visa. In Deutschland gewann NFC ab 2015 im Einzelhandel an Bedeutung. Laut Bundesbank Zahlungsverhalten 2026 erfolgen heute über 88 % aller Girocard-Zahlungen in deutschen Geschäften kontaktlos – ein Anstieg von über 40 Prozentpunkten gegenüber 2019. Gastronomie, Logistik, Ticketing und das Gesundheitswesen setzen NFC inzwischen ebenfalls systematisch ein.
Vorteile und Nutzen von NFC im Unternehmensumfeld
Wie verbessert NFC die Kundenerfahrung und steigert die Effizienz?
- Schnellere Zahlungsabwicklung: NFC-Transaktionen sind in 2 bis 4 Sekunden abgeschlossen – entscheidend bei hohen Kundenfrequenzen zu Stoßzeiten.
- Weniger Wartezeiten: Kontaktlose Systeme können den Kassendurchsatz um bis zu 40 % beschleunigen (EHI Retail Institute, 2026).
- Automatisierte Buchhaltung: NFC-Zahlungssysteme integrieren sich nahtlos in ERP-Plattformen wie SAP oder DATEV – manuelle Belegerfassung entfällt weitgehend.
- Modernes Unternehmensimage: Unternehmen mit NFC-Kassensystemen signalisieren Innovation und Kundenorientierung – ein messbarer Reputationsfaktor.
- Hygienevorteile: Kein Kontakt mit Terminal oder Bargeld – seit der COVID-19-Pandemie ein dauerhaft relevanter Aspekt, besonders in Gastronomie und Gesundheitswesen.
- Bessere Spesenverwaltung: Digitale Belege werden automatisch erfasst und zugeordnet – Spesenabrechnungen werden transparenter und schneller verarbeitet.
Welche Sicherheitsvorteile bieten NFC-Kassensysteme?
NFC-Kassensysteme bieten gegenüber klassischen Magnetstreifenkarten oder Bargeld erhebliche Sicherheitsvorteile. Mehrere ineinandergreifende Schutzmechanismen sichern jede Transaktion ab:
- Kurzdistanz-Schutz: Die maximale Reichweite von 4 cm macht unbefugtes Datenabfangen aus der Entfernung technisch nahezu ausgeschlossen.
- Ende-zu-Ende-Verschlüsselung: Alle Zahlungsdaten werden verschlüsselt übertragen – keine Klartextdaten im Übertragungsweg.
- Tokenisierung: Apple Pay und Google Pay übermitteln niemals echte Kartendaten, sondern anonymisierte Einmaltokens – ein zentrales Sicherheitsmerkmal moderner Wallets.
- Biometrische Authentifizierung: Bei höheren Beträgen ist zusätzlich eine PIN- oder Biometrie-Bestätigung erforderlich – ein gesetzlich vorgeschriebener zweiter Sicherheitsfaktor gemäß PSD2.
- BSI-Bewertung: Laut BSI-Bericht zur IT-Sicherheit im Zahlungsverkehr (2026) werden kontaktlose Zahlungen deutlich seltener Ziel von Betrugsversuchen als Online-Zahlungen oder klassische Chip-und-PIN-Transaktionen.
Risiken und Herausforderungen bei der Implementierung
Welche Investitionskosten und ROI sind zu erwarten?
Die Gesamtkosten eines NFC-Kassensystems hängen von Unternehmensgröße, Anzahl der Kassenplätze und gewünschtem Funktionsumfang ab. Folgende Richtwerte gelten für Deutschland 2026:
| Unternehmensgröße | Hardware (€/Gerät) | Softwarelizenz + TSE (€/Jahr) | Schulungskosten | Erwarteter ROI (12 Monate) |
|---|---|---|---|---|
| Kleinbetrieb (1–10 MA) | 300 – 600 € | 360 – 600 € | ca. 500 € | 8 % – 12 % |
| Mittelständisches Unternehmen (11–100 MA) | 200 – 500 € | 600 – 3.000 € | 1.000 – 2.000 € | 12 % – 20 % |
| Großunternehmen (>100 MA) | 150 – 400 € | 2.400 – 6.000 € | ab 4.000 € | 20 % – 30 % |
Quellen: Kassensystemevergleich.de, Zahlungskompass.de, Kassensystem-Experten.de – Stand Oktober 2026
Die Amortisationszeit liegt laut aktuellen Praxisanalysen typischerweise bei 12 bis 18 Monaten – bei hohem Kartenzahlungsanteil und gut konfigurierten Systemen auch schneller. Der ROI ergibt sich nicht nur aus niedrigeren Prozesskosten, sondern auch aus Mehrumsätzen durch schnellere Kassenvorgänge, reduziertem Bargeldhandling und besserer Kundenzufriedenheit.
Was sind die größten Sicherheitsbedenken und Datenschutzrisiken?
Trotz umfangreicher Sicherheitsmechanismen bleiben zwei Risikobereiche relevant, die Unternehmen aktiv adressieren müssen:
- Skimming-Risiko: Theoretisch könnten Daten durch unbefugte Leseversuche abgefangen werden – aufgrund der maximalen Reichweite von 4 cm gilt dies jedoch als äußerst unwahrscheinlich und durch Tokenisierung weitgehend wirkungslos.
- DSGVO-Compliance: Unternehmen müssen sicherstellen, dass alle im Rahmen von NFC-Zahlungen erhobenen Kundendaten gemäß Artikel 5 der Datenschutz-Grundverordnung (Verordnung EU 2016/679) verarbeitet werden – Zweckbindung, Datenminimierung und aktive Einwilligung sind Pflicht. Verstöße können mit Bußgeldern von bis zu 20 Millionen Euro oder 4 % des weltweiten Jahresumsatzes geahndet werden (Quelle: Bundesbeauftragter für den Datenschutz und die Informationsfreiheit, aktualisiert Januar 2026).
Implementierung von NFC-Systemen in Unternehmen
Welche Schritte sind erforderlich, um NFC erfolgreich einzuführen?
- Anforderungsanalyse: Bedarf, Budget, Anzahl der Kassenplätze und Integrationsfähigkeit mit bestehenden Systemen prüfen.
- Anbieterauswahl: Branchenerfahrung, Supportleistungen, PCI-DSS-Zertifizierung und TSE-Konformität als Mindestkriterien setzen.
- Infrastrukturvorbereitung: Netzwerk, Terminallogistik, Sicherheitszertifikate und WLAN-Stabilität sicherstellen.
- Mitarbeiterschulungen: Bedienung, Troubleshooting und Sicherheitsrichtlinien vermitteln – auch für den Umgang mit Zahlungsreklamationen.
- Schnittstellenintegration: Anbindung an Kassensoftware, ERP (SAP, DATEV) oder CRM über APIs oder Middleware.
- Pilotbetrieb und Monitoring: Zahlungsvorgänge in einer Testumgebung validieren, Kundenerfahrungen analysieren und Systemparameter vor dem Go-live optimieren.
Wie lässt sich NFC in bestehende IT-Infrastrukturen integrieren?
Eine erfolgreiche NFC-Kassensystem-Implementierung setzt voraus, dass neue Zahlungsgeräte mit vorhandener Hard- und Software harmonieren. Moderne NFC-Zahlungssysteme unterstützen die Standards ISO/IEC 14443 und ISO/IEC 18092 sowie gängige API-Protokolle für die Anbindung an Kassensoftware, CRM oder ERP.
Unternehmen sollten vorab prüfen, ob ihre IT-Infrastruktur cloudbasiert oder lokal vernetzt ist – das beeinflusst Konnektivität, Datensicherheit und Updatefähigkeit maßgeblich. Für eine sichere Integration empfehlen sich Pilotumgebungen, Zertifizierungen nach PCI-DSS-Standard und die Nutzung von Cloud-TSE-Modulen für maximale Zukunftssicherheit.
Chancen erkennen und strategisch nutzen
Kontaktloses Bezahlen ist längst mehr als ein Trend – es entwickelt sich zum Standard im B2B- und B2C-Bereich gleichermaßen. Laut EHI Zahlungssysteme im Einzelhandel 2026 entfallen bereits 65 % des gesamten Handelsumsatzes auf Kartenzahlungen – der überwiegende Teil davon kontaktlos. Für Unternehmen ergibt sich daraus nicht nur Handlungsbedarf, sondern auch eine klare strategische Chance.
Besonders in Dienstleistungsbranchen, dem Baugewerbe, der Gastronomie oder im Mobilitätsbereich eröffnen NFC-Systeme nicht nur Kostenvorteile durch schnellere Prozesse, sondern auch Wettbewerbsvorteile durch ein moderneres Kundenerlebnis. Unternehmen, die heute in NFC-Infrastruktur investieren, positionieren sich für die nächste Innovationswelle: SoftPOS, Agentic Payments (Bundesbank Monatsbericht September 2026) und vollautomatisierte Zahlungsworkflows im IoT-Umfeld.
Was Sie sich merken sollten
- NFC-Technologie ermöglicht schnelles, sicheres und hygienisches kontaktloses Bezahlen – im B2B wie im B2C-Umfeld.
- 87 % der deutschen Verbraucher zahlen 2026 bereits kontaktlos – die Kundenerwartung ist gesetzt (Postbank Digitalstudie 2026).
- Investitionen amortisieren sich in der Regel innerhalb von 12 bis 18 Monaten – besonders bei mittleren und großen Unternehmen mit hohem Kartenumsatz.
- DSGVO und PCI-DSS sind keine optionalen Anforderungen – sie sind gesetzliche Pflicht bei jeder NFC-Implementierung.
- Integration in ERP, DATEV und CRM verwandelt das Kassensystem in ein vollständiges Prozessoptimierungswerkzeug.
Bereit, kontaktloses Bezahlen in Ihrem Unternehmen einzuführen?
Vergleichen Sie kostenlos die besten NFC-Lösungen für Ihr Unternehmen. Unser Expertenteam analysiert Ihre Anforderungen – Branche, Unternehmensgröße, IT-Infrastruktur – und erstellt Ihnen ein maßgeschneidertes, unverbindliches Angebot.
Entdecken Sie den Einkaufsführer in Merchant services
-
NFC-Zahlung: Das Wichtigste für Unternehmen
-
Zahlungsmethoden im B2B-E-Commerce: Trends und Empfehlungen für 2026
-
Zahlungslösungen im Vergleich: Gebühren für Firmen
-
Zahlungslösungen für Unternehmen: Welche ist die richtige für Ihr Geschäftsmodell?
-
Elektronische Geldbörsen im B2B: Welche Apps eignen sich für Unternehmen?